 胡瑾刑事律师团队税务犯罪辩护中心
民营企业,定不了虚开增值税专用发票罪就换个罪名总有一款适合你
大家好,我是胡瑾律师,深耕刑事辩护30年,经手过很多起涉税犯罪案件。今天我想跟所有民营企业家、小微企业主,说几句掏心窝的实话,也是当下涉税司法实践里,最容易被忽视、却最伤实体企业的关键问题。
最近几年我发现一个很普遍的现象,也是我办案中最忧心的问题:现在很多民营企业的涉税案件,出现了此罪不行、彼罪兜底入刑的裁判套路。不能认定虚开增值税专用发票罪,以非法出售、非法购买总有一款适合,此罪定不了换彼罪,对民营经济伤害极大 。
简单跟大家白话解释一下:很多企业压根没有骗税、逃税的想法,业务100%真实,货流、资金流全对得上,税款也一分不少如实缴纳。只是因为行业特性,上游是个体司机、散户、农户,天然拿不到进项发票,导致票据链条不完整、账务有小瑕疵。
这种情况,按照多年的司法共识,本来只是行政合规问题,整改、罚款、规范经营就行,根本够不上刑事犯罪。可现在的问题是:虚开增值税专用发票罪定不了,就强行换罪名,用非法购买、非法出售发票罪,或者虚开发票罪来兜底定罪。
首先是物流、网络货运行业。运力全是个体货车司机,他们真实跑车、真实送货,实打实完成运输履约,但自然人根本没有开票资质。很多物流平台、货运公司,全程真实经营,没有一笔虚假业务,没有少交一分税款,只是为了账务闭环、正常经营做了票据补正,完全不是为了骗税牟利。
还有再生资源、废旧回收行业。企业真实收货、真实加工、真实销售、如实完税,票据不完整不是企业恶意违规,是行业源头分散、天生无票的客观现状。
包括农产品加工、中小建筑、劳务配套、小型商贸企业,通通都是一个道理。在这里我必须严肃告诉大家:刑法的每一个罪名,边界都是法定、独立、互不通用的,绝对不能随便替换兜底!
虚开增值税专用发票罪,保护的是国家税款安全,核心认定标准就是有没有骗税目的、有没有造成税款损失。而非法买卖发票类犯罪,打击的是空壳公司无真实交易、纯倒卖发票的恶性行为。这两类罪名,保护的法益、打击的行为、危害后果完全不同,根本不能混为一谈。
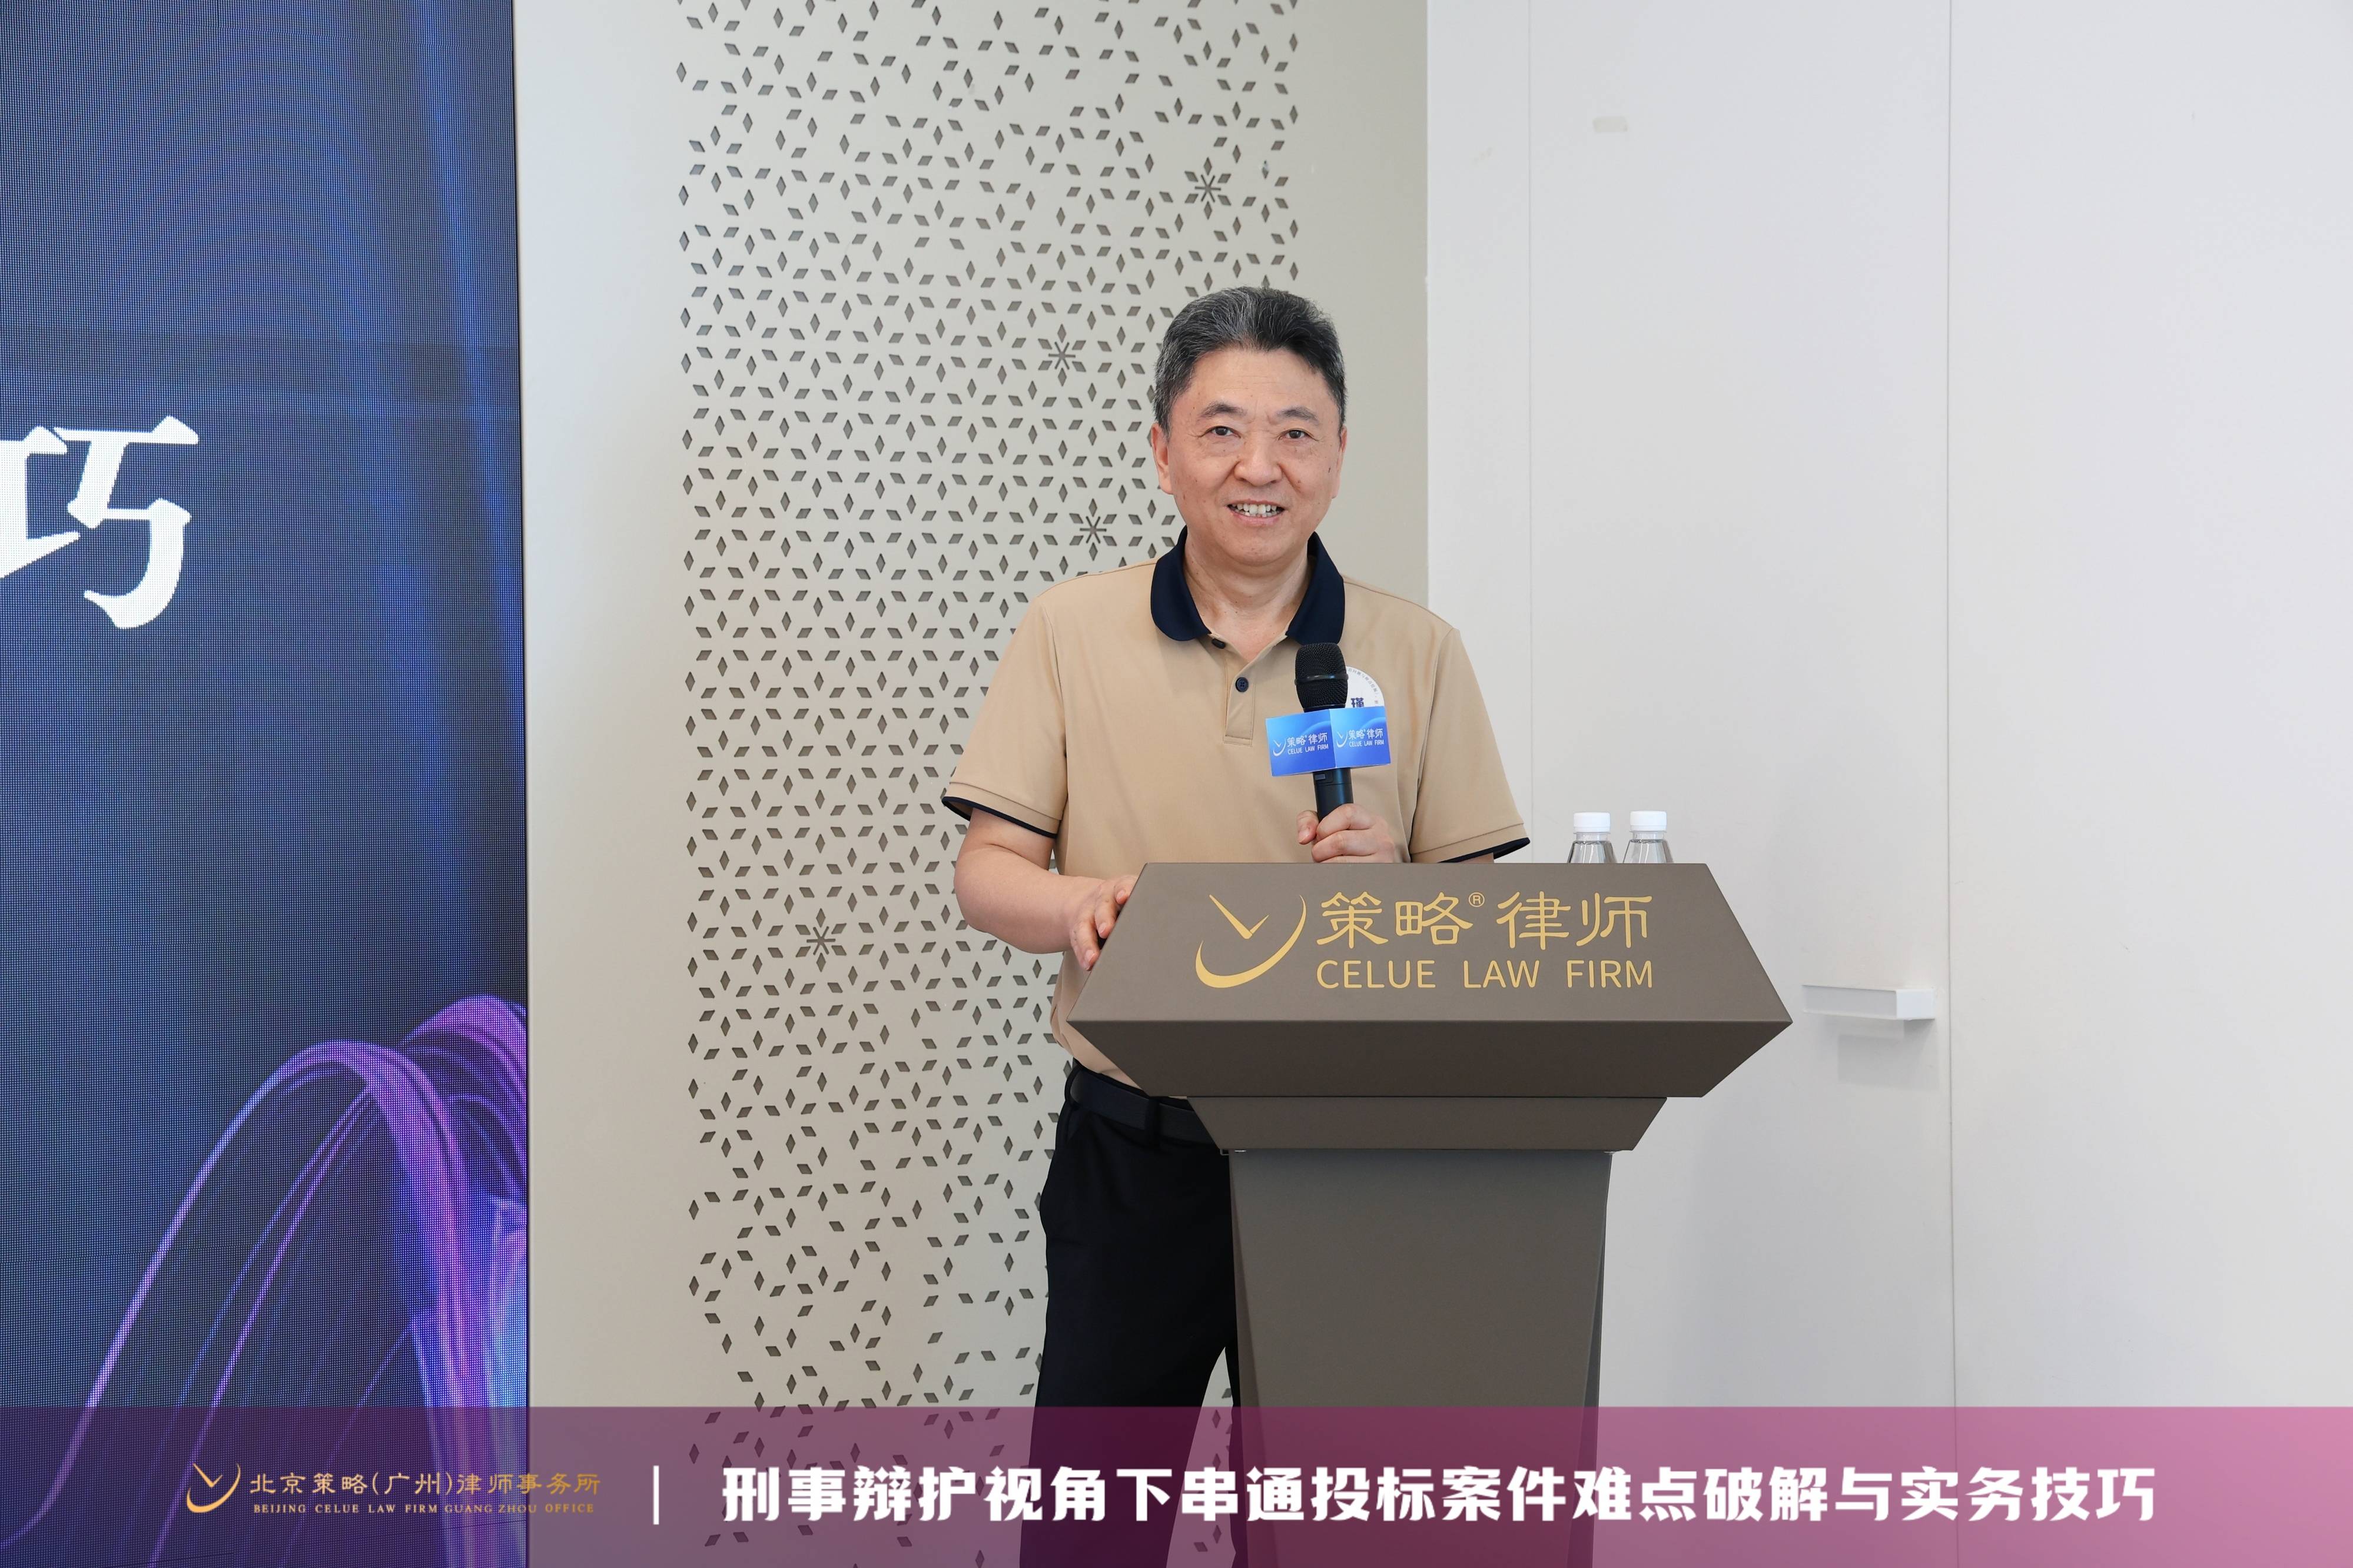
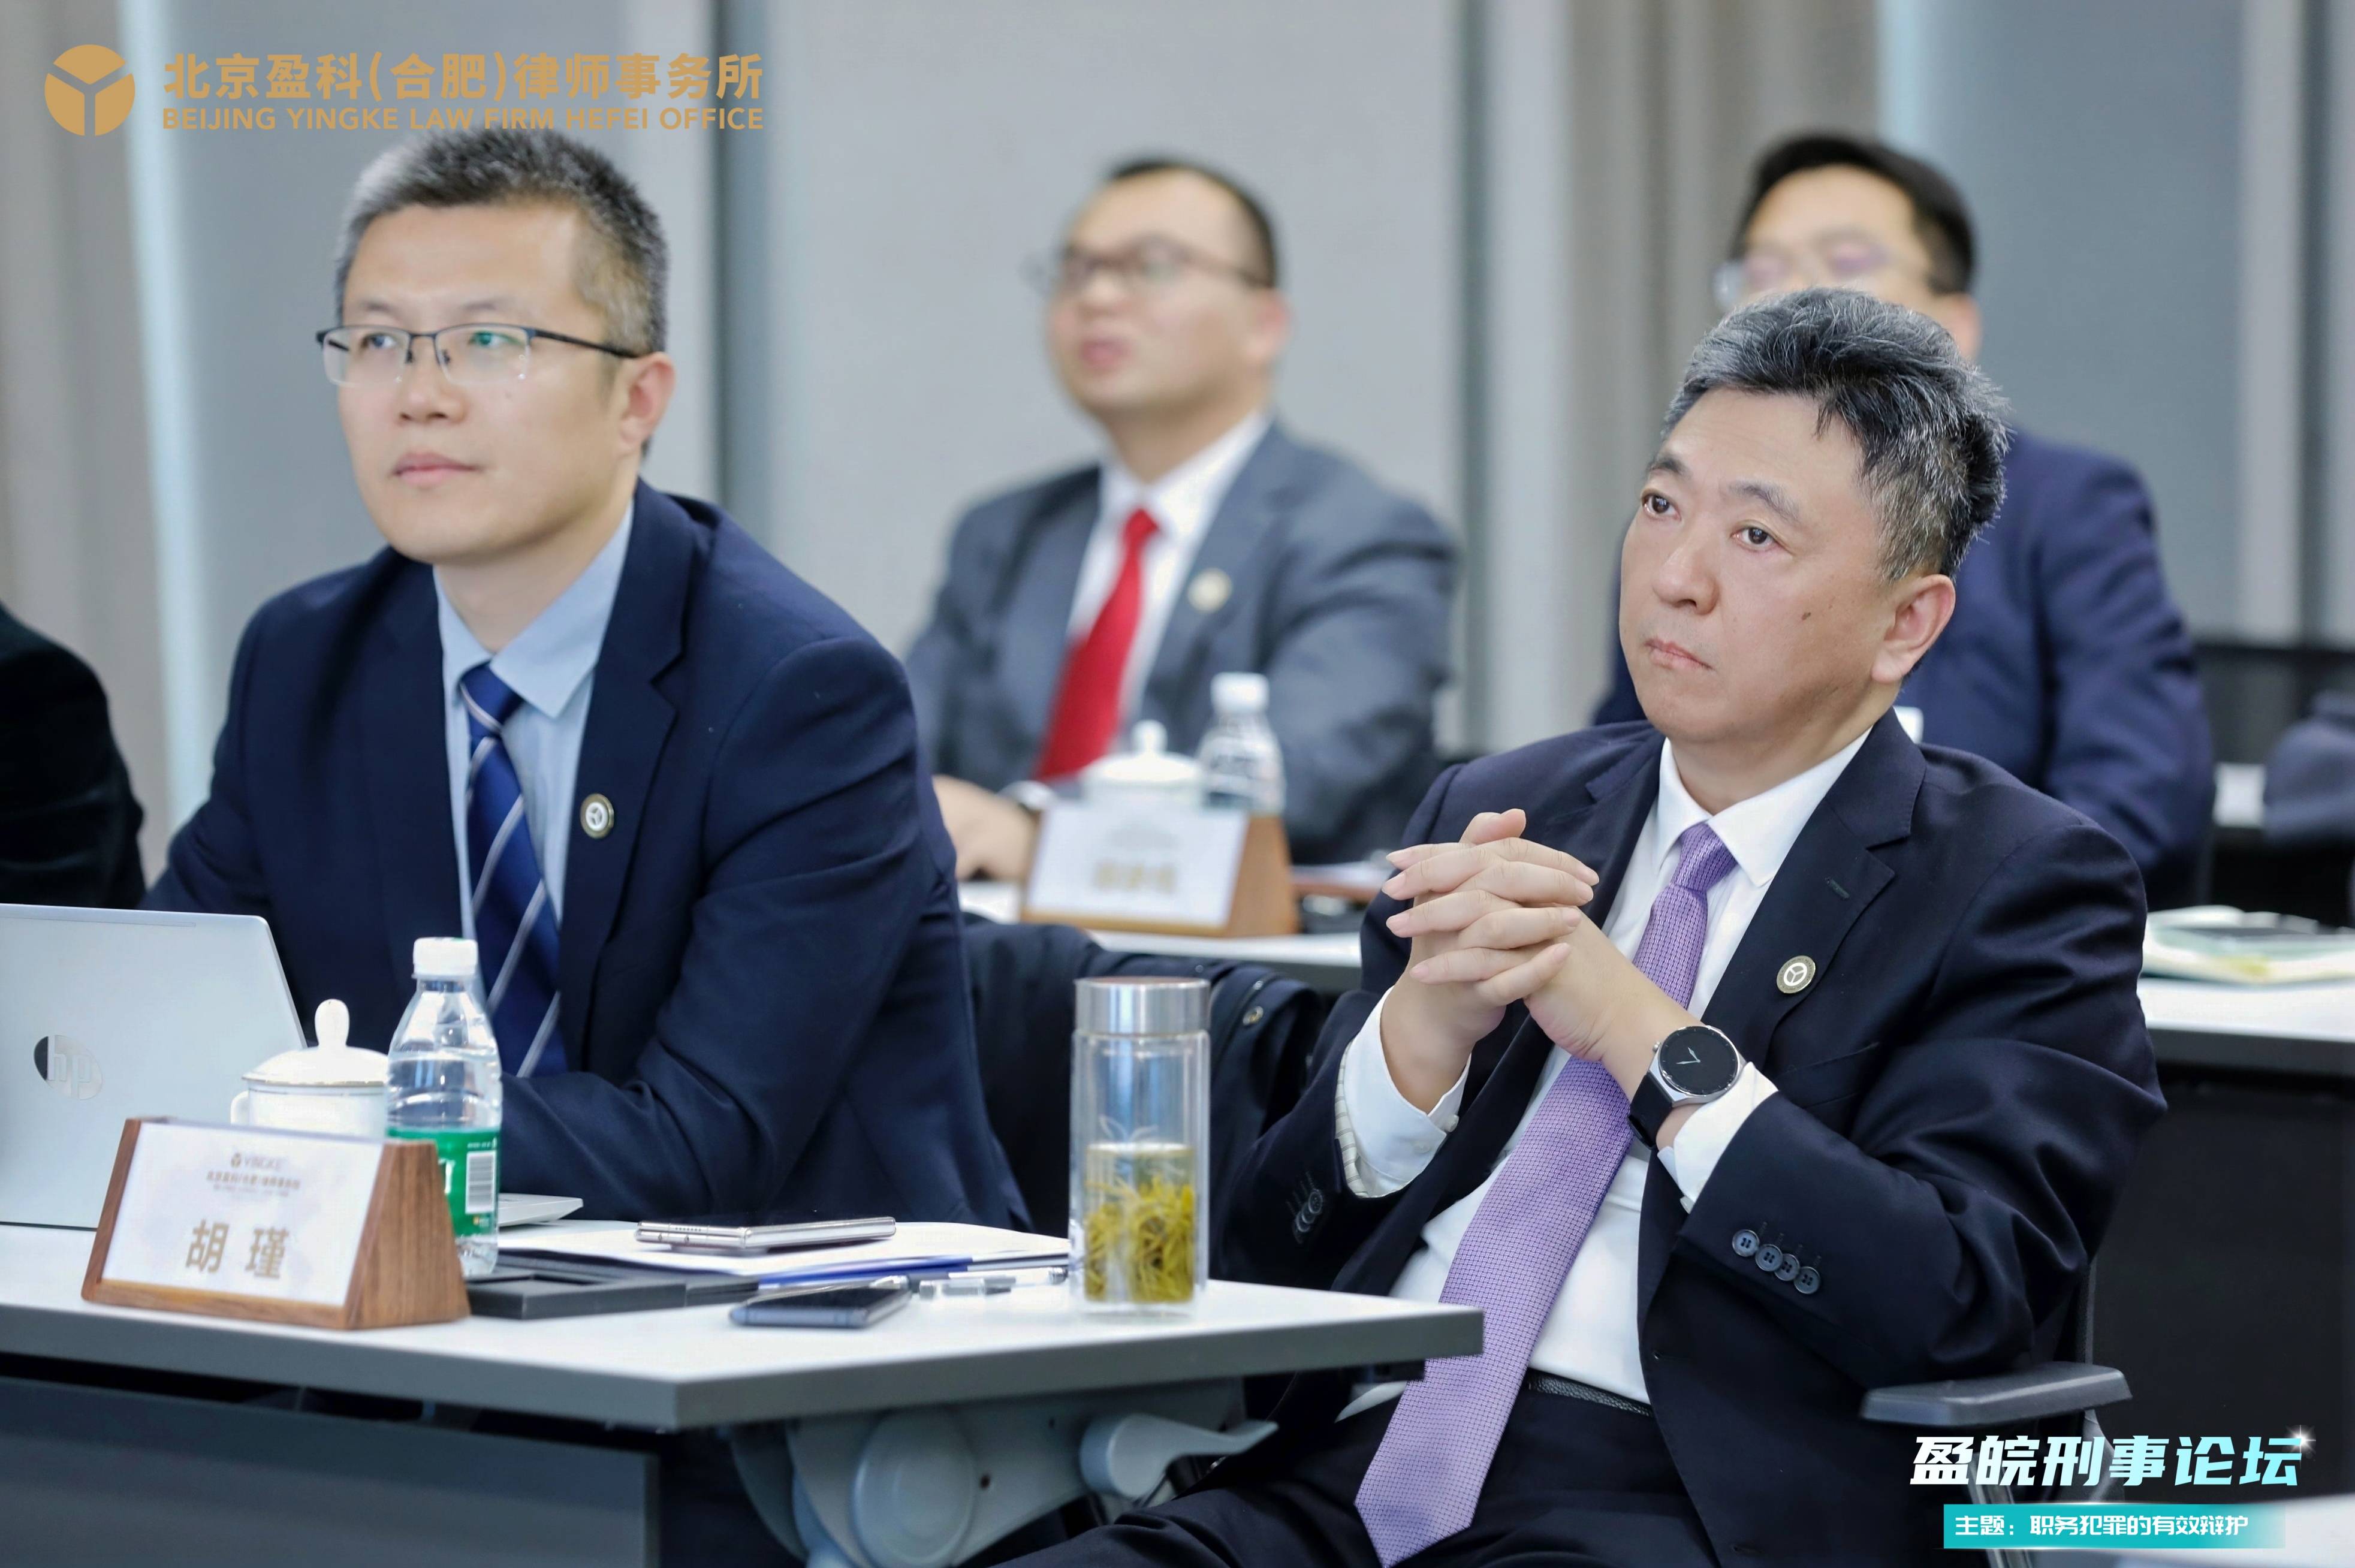 胡瑾律师在盈皖刑事论坛
真实交易、真实产业、真实完税的经营补票行为,和倒卖发票犯罪,有着天壤之别。
一旦默许这种“换罪兜底”的裁判逻辑,受伤最深的永远是老老实实做实业的小微企业。大企业有专业法务、完整供应链,能做到票据零瑕疵。但小微企业、底层经营者,根本做不到完美合规,却要承担最严苛的刑事风险。
这种乱象,会毁掉民营经济的经营信心。更严重的是,它彻底模糊了行政违规和刑事犯罪的边界,完全违背了刑法谦抑性原则。
我从业30年,始终坚信一个原则:真正的涉税恶性犯罪,比如空壳公司倒票、恶意骗税、隐匿逃税,必须从严从重打击,绝不姑息。但恶意犯罪要严惩,真实经营的行业瑕疵,必须要有容错空间。
各位企业家,如果你也遇到了此类涉税纠纷、票据瑕疵被刑事追责的情况,不懂如何辩护、如何脱罪,可以私信我,我来帮你专业研判、守住合法底线